

Crédit immobilier
Location meublée et financement : les repères avant d’investir
La location meublée peut relever du statut de loueur en meublé non professionnel selon des critères qui doivent être vérifiés. Son régime fiscal, ses charges et les obligations d’exploitation diffèrent de la location nue. Le financement doit être calculé avec un loyer prudent et avec les coûts d’ameublement, de gestion et de renouvellement.
Guide pratique · 4 min de lecture
Vérifier le marché du meublé
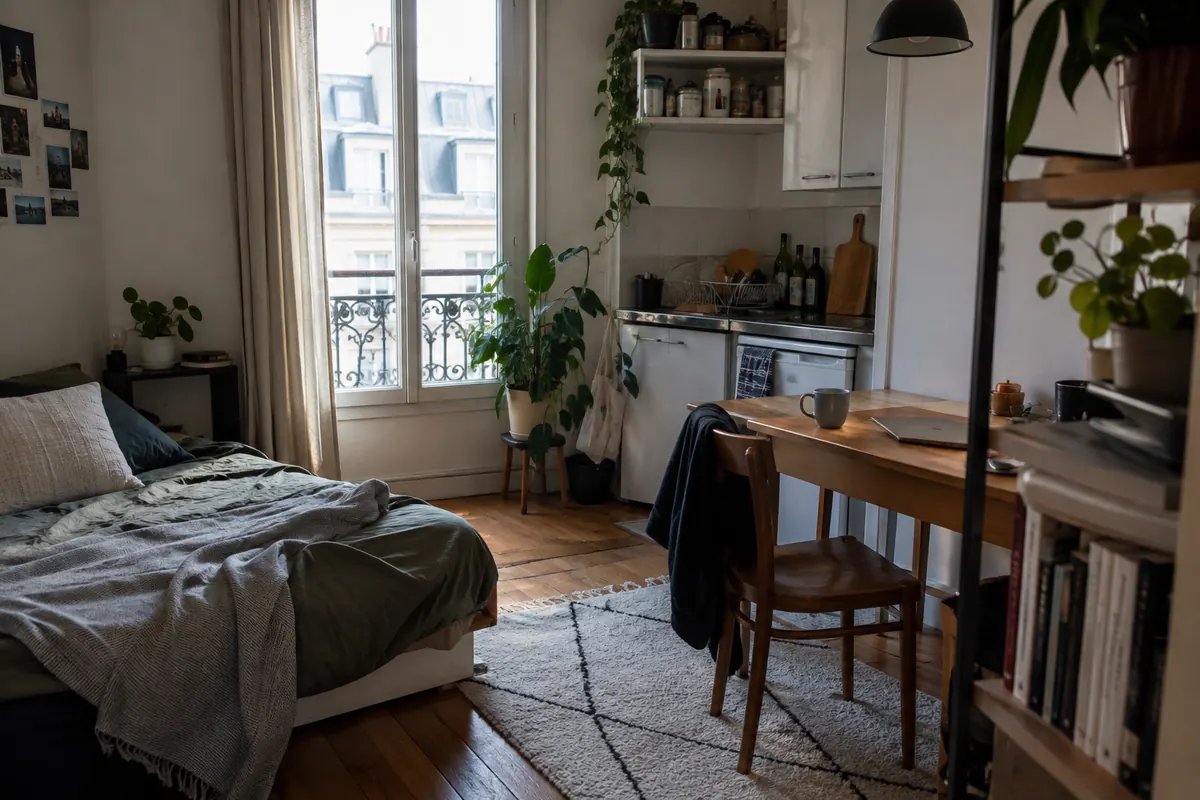
Demandez qui louera réellement le logement et pour quelle durée. Un studio près d’un bassin étudiant n’a pas le même rythme locatif qu’un grand appartement familial. Mesurez la vacance possible, le montant des charges non récupérables et la fréquence de renouvellement du mobilier. Un loyer meublé supérieur à celui du nu ne signifie pas automatiquement un meilleur résultat net.
Distinguer les régimes fiscaux
Les recettes, les seuils, le choix éventuel entre micro et réel et les règles d’amortissement demandent une étude à jour. Les conséquences lors de la revente doivent aussi entrer dans le calcul. N’appliquez pas un ancien exemple de rentabilité sans vérifier la réglementation en vigueur. Un professionnel du chiffre peut construire des scénarios adaptés à votre situation et signaler les obligations déclaratives.
Présenter le dossier bancaire
La banque analyse votre capacité de remboursement et peut ne retenir qu’une fraction du loyer futur. Présentez un budget avec loyer prudent, assurance, taxe foncière, copropriété, mobilier et charges de gestion. Vérifiez si l’apport couvre aussi l’équipement initial. Le régime fiscal envisagé ne doit pas être utilisé pour masquer une trésorerie négative pendant les premiers mois.
Préparer la gestion dans la durée
Le financement s’étale souvent plus longtemps que la durée de vie du mobilier. Prévoyez son remplacement, les petites réparations et les périodes entre deux locataires. Comparez le rendement avant et après impôt avec des hypothèses explicites. Une stratégie robuste reste compréhensible même si les règles fiscales ou le marché locatif évoluent.
Neuf, ancien et mobilier
Un logement neuf acheté pour louer meublé requiert souvent des dépenses d’équipement avant le premier locataire, en plus des frais liés au financement. Un logement ancien peut demander des travaux de remise en état. Dans les deux cas, établissez un inventaire réaliste du mobilier et une réserve pour son remplacement. Le calcul de prêt ne tient pas compte de ces sorties de trésorerie. Le régime fiscal envisagé peut traiter ces dépenses de manière spécifique, à faire vérifier séparément du financement bancaire.
Tester le projet avant impôt
Construisez une projection qui tient sans économie fiscale : montant investi, crédit et assurance, loyer prudent, charges, vacance, entretien et trésorerie de sécurité. Ajoutez ensuite un second scénario tenant compte uniquement des avantages que vous êtes en mesure de justifier. Cette méthode montre la sensibilité du résultat à une réforme ou à une condition non remplie. Un avantage temporaire peut améliorer le rendement pendant quelques années, alors que la qualité du logement et son financement vous engagent bien plus longtemps.
Conserver des preuves et revoir le montage
Gardez les factures, les justificatifs de loyers, les documents bancaires et les calculs datés. Une location qui change de forme, une revente ou un logement temporairement vacant peuvent modifier le traitement fiscal attendu. Revoyez le plan chaque année avec des données réelles et vérifiez si les obligations du dispositif restent satisfaites. Pierris peut accompagner la sélection du bien et la préparation du financement ; une validation de régime et de déclaration fiscale demande un examen personnel par le professionnel compétent.
Un exemple pour mettre les chiffres en situation
Un investisseur compare un studio meublé et le même logement loué vide. Il estime un loyer supérieur en meublé, mais doit aussi financer mobilier, remplacement, gestion et périodes de vacance possiblement différentes. Il établit un flux de trésorerie avant impôt pour chaque formule, puis demande un calcul fiscal à jour intégrant les conséquences possibles lors de la revente. Cette comparaison indique si le supplément de loyer rémunère réellement les contraintes et le risque pris.
Passer à l’étape suivante
Pour approfondir, utilisez notre simulateur de crédit immobilier et le guide Courtier en crédit immobilier : quel accompagnement attendre ?. Si votre projet concerne un logement neuf, rapprochez aussi le prix et les échéances de livraison de votre plan de financement. Une simulation sert à poser des questions précises ; seul un prêteur peut confirmer une proposition de crédit, et les conséquences fiscales exigent une étude personnelle.
Une comptabilité au réel peut demander des justificatifs et un suivi rigoureux du mobilier et des amortissements. Ces frais de gestion doivent figurer dans la projection. Pour une location de courte durée, les règles locales et fiscales peuvent différer : ne transposez pas automatiquement une simulation de location meublée classique à un autre usage.
Questions fréquentes
Ce que l’on nous demande le plus souvent
Comment appliquer ce guide à mon dossier ?
Rassemblez vos revenus, vos charges, le prix du bien et votre calendrier, puis comparez plusieurs hypothèses. Pour location meublée et financement : les repères avant d’investir, une analyse de vos documents reste indispensable avant toute conclusion.
Est-ce qu’une simulation garantit l’obtention du prêt ?
Non. Les calculs donnent des repères indicatifs. Le prêteur examine le dossier, les garanties, l’assurance et le bien avant de décider.
Références officielles
- https://www.service-public.fr/particuliers/vosdroits/F35782
- https://www.service-public.fr/particuliers/vosdroits/F1991
- https://www.service-public.gouv.fr/particuliers/vosdroits/F32744