

Crédit immobilier
Crédit immobilier indépendant : présenter ses revenus
Artisans, professions libérales, dirigeants et entrepreneurs n’ont pas toujours un salaire mensuel stable. Pour un crédit immobilier, la banque cherche à comprendre la continuité de l’activité, les revenus disponibles et les engagements de l’entreprise. Un dossier clair explique les variations au lieu de les dissimuler.
Guide pratique · 4 min de lecture
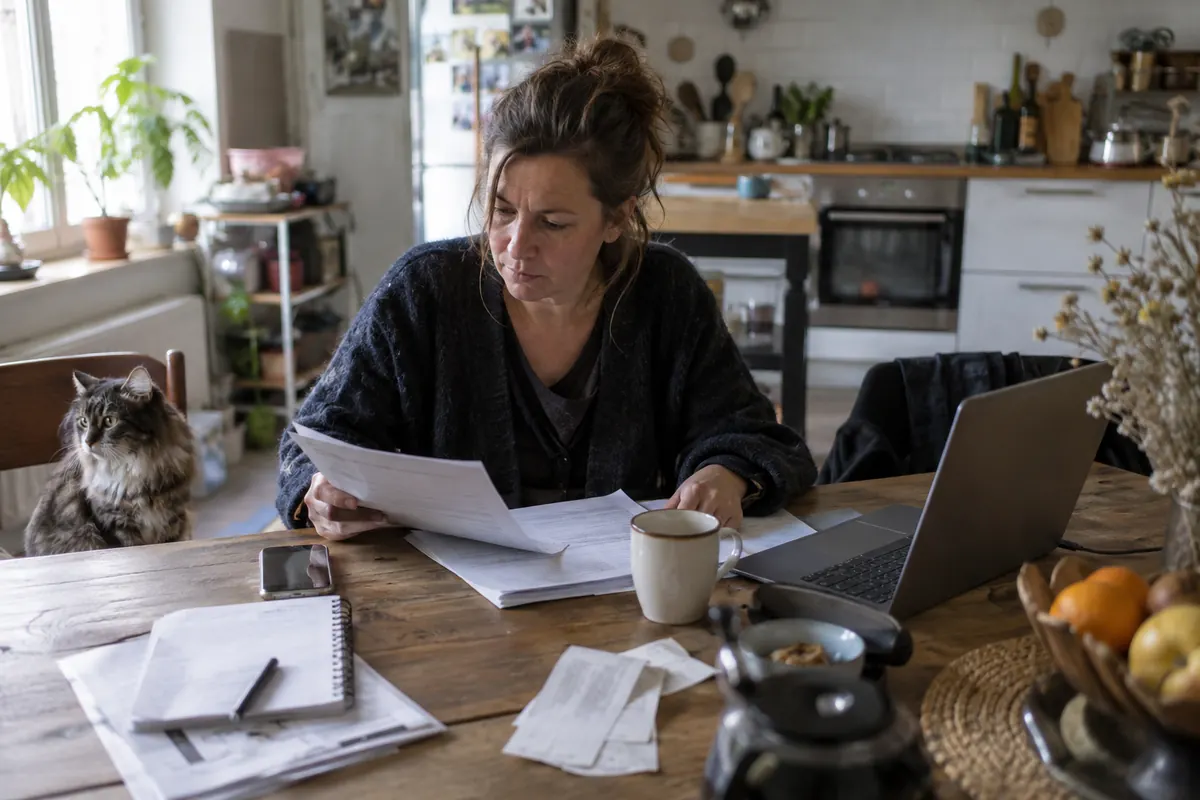
Séparer chiffre d’affaires et revenu disponible
Un chiffre d’affaires élevé ne signifie pas que le foyer peut consacrer la même somme au prêt. Charges, cotisations, impôts et réinvestissements modifient le revenu réellement disponible. Présentez les derniers bilans ou déclarations, ainsi que les flux personnels réguliers. Selon le statut, une rémunération variable ou des dividendes ne seront pas examinés comme un salaire fixe. Demandez quelles années et quelles données la banque retient.
Expliquer les variations
Une année de croissance, une baisse temporaire ou un changement de statut méritent une explication documentée. Mettez en regard les résultats avec les contrats, la clientèle récurrente et l’évolution récente de l’activité. Évitez de sélectionner seulement la meilleure année pour calculer votre capacité. Un scénario fondé sur une moyenne prudente résiste mieux à l’instruction et protège le budget familial si l’activité fluctue.
Clarifier les engagements professionnels
Un prêt professionnel garanti personnellement, un découvert ou une trésorerie fragile peuvent influencer la lecture du dossier. Faites la liste des échéances et des cautions, puis vérifiez leur traitement avec le prêteur. L’apport personnel doit rester distinct des liquidités nécessaires à l’exploitation. Un achat immobilier ne doit pas mettre l’entreprise sous tension pour satisfaire une demande d’apport excessif.
Choisir le bon calendrier
Déposer une demande après la clôture d’un exercice solide peut être différent d’une demande en pleine transition. Préparez les justificatifs à jour, anticipez les questions et évitez de prendre un engagement immobilier fondé sur des revenus futurs non sécurisés. Un courtier habitué aux dossiers d’indépendants peut aider à présenter ces éléments, sans pouvoir garantir l’interprétation de la banque.
Une trésorerie professionnelle à préserver
Le solde bancaire de l’entreprise n’est pas automatiquement un apport personnel. Retirer une somme de l’activité peut réduire le fonds de roulement, modifier la fiscalité ou laisser moins de marge pour les échéances professionnelles. Séparez comptes et besoins du foyer de ceux de l’exploitation. Si vous prévoyez une distribution, faites confirmer sa possibilité et son calendrier par le professionnel qui suit votre structure. Présentez ensuite au prêteur un apport personnel réellement disponible sans fragiliser l’activité dont proviennent vos revenus. La présentation du dossier gagne à préciser les échéances de cotisations, les impôts professionnels à venir et les contrats qui sécurisent l’activité sur les prochains mois.
Préparer les questions à poser
Avant l’entretien, listez les informations qui manquent à votre décision : le montant exact à financer, la part d’apport à conserver, les frais immédiats, la mensualité avec assurance et le coût total. Demandez aussi comment le financement réagit si la livraison est décalée, si un crédit existant s’éteint ou si vous remboursez plus tôt. Une réponse chiffrée écrite est préférable à une promesse générale. Vous pourrez ensuite comparer des scénarios cohérents et avancer avec une meilleure idée de votre marge de sécurité.
Décider avec une marge de sécurité
Une offre qui respecte les règles d’octroi peut rester inconfortable si votre budget n’a aucune réserve. Calculez ce qui reste chaque mois après toutes les échéances, puis testez une dépense imprévue et une baisse temporaire de revenus. Le projet doit rester compatible avec vos autres objectifs et avec la réalité du bien choisi. Si le résultat semble trop serré, réduire le prix recherché, différer l’achat ou revoir la durée sont des choix à étudier sans supposer qu’un taux plus bas résoudra tout.
Un exemple pour mettre les chiffres en situation
Une indépendante a connu une année exceptionnelle suivie d’une année de revenus plus habituels. Présenter uniquement l’année la plus forte donnerait une capacité flatteuse mais fragile. Elle peut préparer une synthèse de trois exercices, expliquer les contrats récurrents, préciser les charges professionnelles et proposer une mensualité compatible avec l’année ordinaire. Le prêteur appréciera les documents selon ses propres critères. Le foyer gagne aussi un budget qui résiste mieux à un mois d’activité plus faible.
Passer à l’étape suivante
Pour approfondir, utilisez notre simulateur de crédit immobilier et le guide Crédit pour investissement locatif : calculer le projet complet. Si votre projet concerne un logement neuf, rapprochez aussi le prix et les échéances de livraison de votre plan de financement. Une simulation sert à poser des questions précises ; seul un prêteur peut confirmer une proposition de crédit, et les conséquences fiscales exigent une étude personnelle.
Questions fréquentes
Ce que l’on nous demande le plus souvent
Comment appliquer ce guide à mon dossier ?
Rassemblez vos revenus, vos charges, le prix du bien et votre calendrier, puis comparez plusieurs hypothèses. Pour crédit immobilier indépendant : présenter ses revenus, une analyse de vos documents reste indispensable avant toute conclusion.
Est-ce qu’une simulation garantit l’obtention du prêt ?
Non. Les calculs donnent des repères indicatifs. Le prêteur examine le dossier, les garanties, l’assurance et le bien avant de décider.
Références officielles
- https://www.economie.gouv.fr/hcsf/mesures/mesure-relative-loctroi-de-credits-immobiliers
- https://www.economie.gouv.fr/particuliers/gerer-mon-argent/emprunter-et-sassurer/credit-immobilier-comment-ca-marche